
O financiamento imobiliário no Brasil está passando por uma significativa reestruturação, com o mercado de capitais assumindo um papel cada vez mais central. Impulsionada pela ascensão dos Fundos de Investimento Imobiliário (FIIs) e dos Certificados de Recebíveis Imobiliários (CRIs), essa modalidade tem expandido sua relevância no aporte de recursos para o setor, refletindo tanto a evolução da indústria quanto a busca por alternativas ao sistema bancário tradicional.
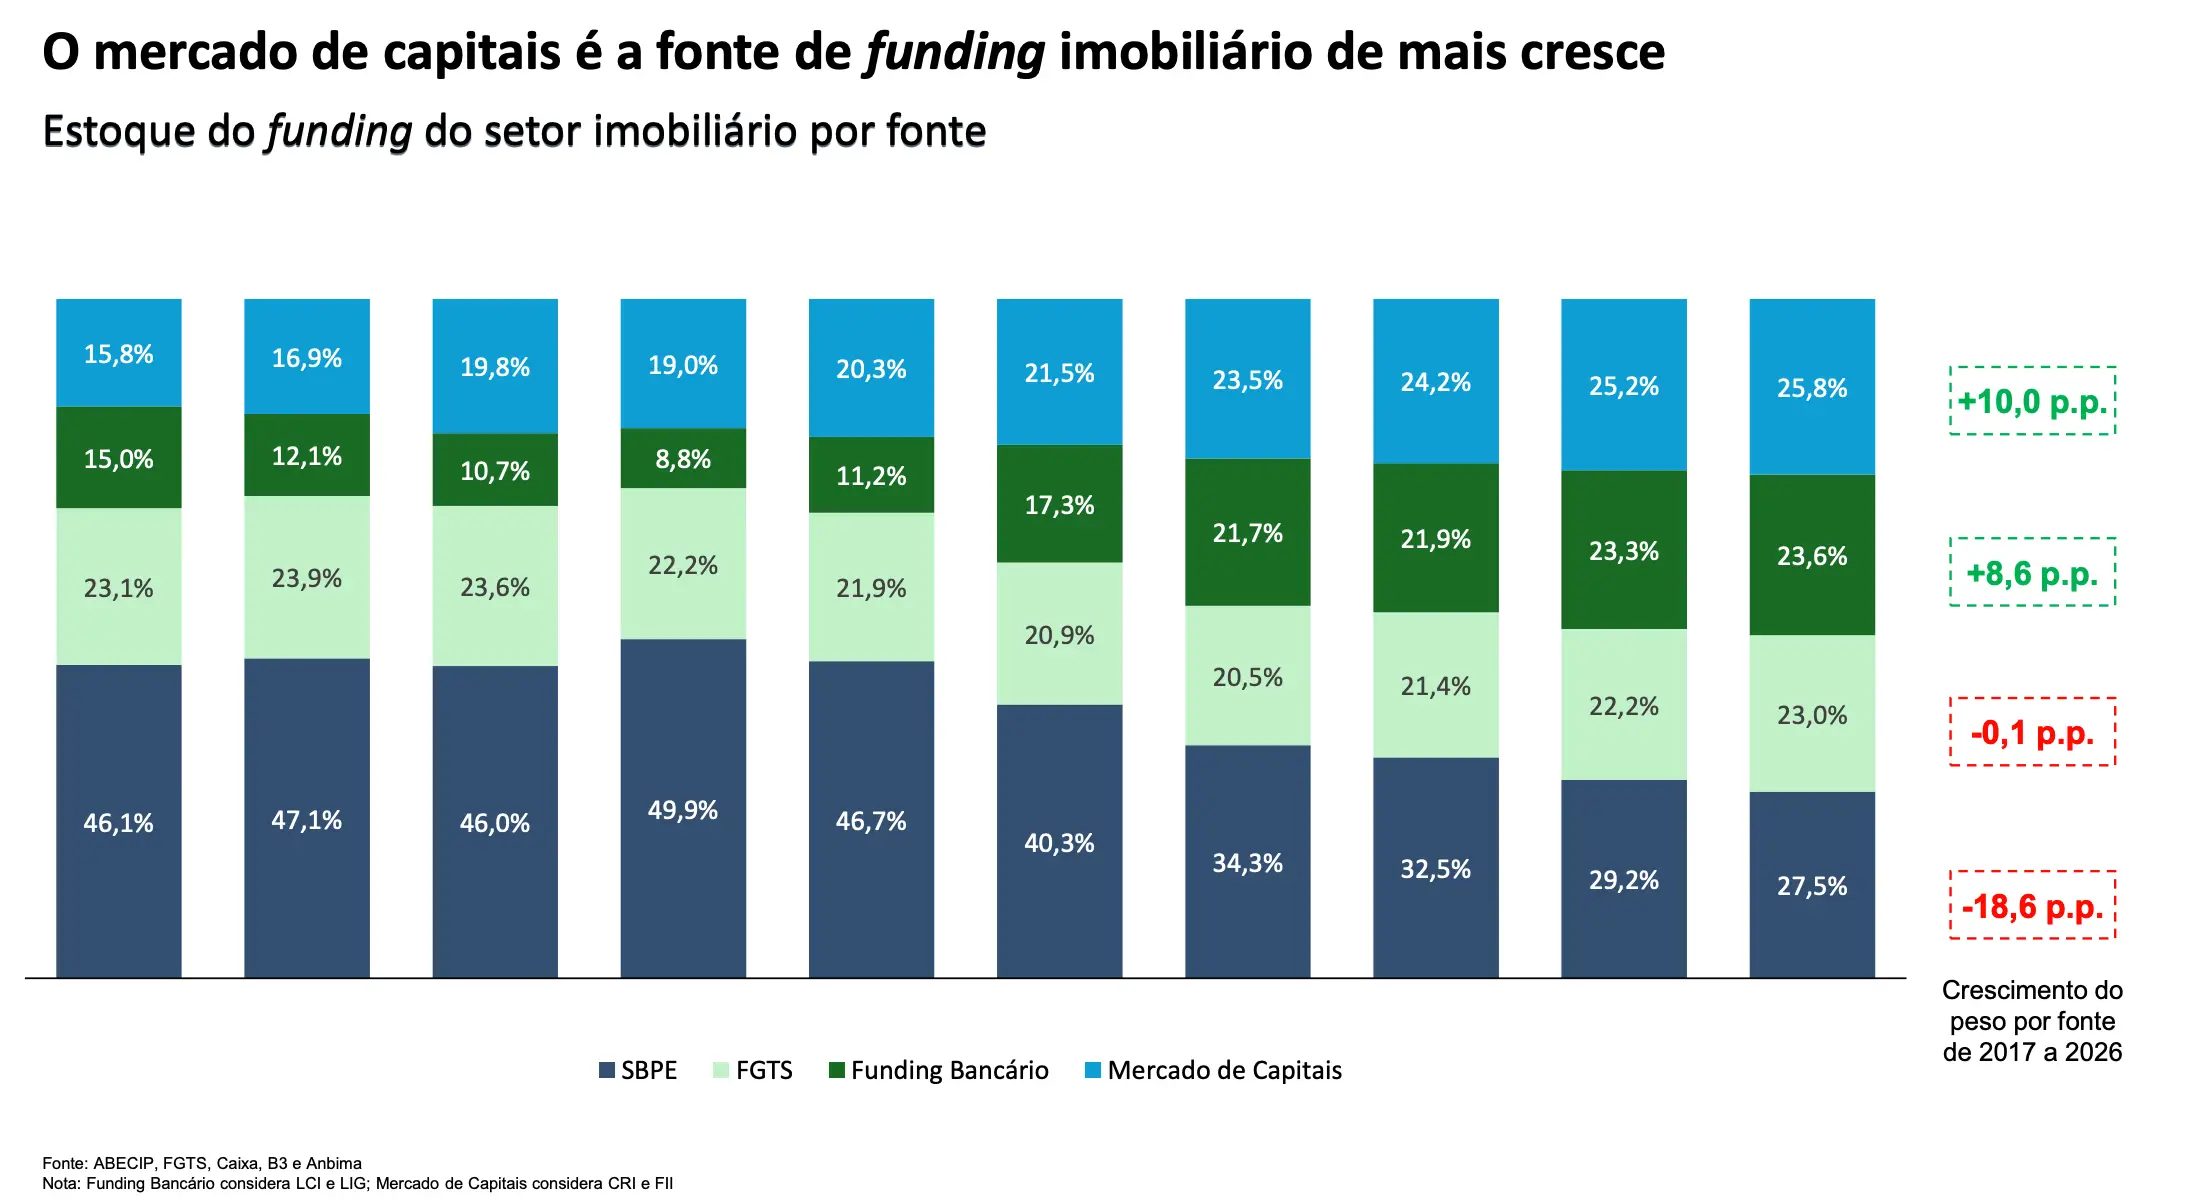
Dados recentes demonstram essa mudança: entre os anos de 2017 e 2026, a contribuição do mercado de capitais para o estoque de financiamentos imobiliários avançou de 15,8% para 25,8%, representando um aumento notável de 10 pontos percentuais. No mesmo período, a participação do Sistema Brasileiro de Poupança e Empréstimo (SBPE) registrou um declínio considerável, caindo de 46,1% para 27,5%.


FIIs e CRIs Transformam Financiamento Imobiliário no Brasil
Paralelamente, o funding proveniente de bancos expandiu sua fatia de 15% para 23,6%, enquanto os recursos do Fundo de Garantia do Tempo de Serviço (FGTS) mantiveram-se estáveis, oscilando de 23,1% para 23%. A robustez dessa expansão é igualmente visível nos indicadores da indústria de fundos imobiliários. O patrimônio líquido dos FIIs deu um salto expressivo, passando de R$ 120 bilhões em 2017 para R$ 439 bilhões até setembro de 2026. O número de investidores também cresceu exponencialmente, atingindo 3,4 milhões, um contraste marcante com os cerca de 100 mil registrados nove anos antes.
Adaptação e Inovação Impulsionam o Crescimento dos FIIs
Para Bruno Gargiolli, diretor responsável pelo segmento imobiliário do XP Banco de Atacado, a capacidade de adaptação do setor foi um fator crucial para esse desempenho. Ele enfatiza que a indústria navegou por distintos ciclos de taxas de juros, exigindo o desenvolvimento de produtos flexíveis que pudessem atender às diversas condições do mercado.
A partir de 2022, por exemplo, observou-se uma maior prevalência de estruturas com prazos definidos, concebidas para a originação de ativos em períodos específicos. Além disso, surgiram fundos com múltiplas classes e mecanismos de subordinação, visando oferecer maior segurança aos investidores. Gargiolli ressaltou em um evento da XP Asset, que celebra 20 anos de atuação, que “a indústria de FIIs conseguiu, com inovação e disrupção, quebrar a correlação com a Selic”, o que ele considera um ponto fundamental de análise.
Na visão do executivo, os fundos imobiliários começaram a atuar também como uma espécie de portfólio de renda fixa gerido ativamente por equipes especializadas. Essa abordagem expandiu significativamente as opções de financiamento e investimento disponíveis no mercado financeiro nacional. Para mais informações sobre o papel do mercado de capitais no Brasil, consulte o site da Comissão de Valores Mobiliários (CVM).
O Papel da Poupança e a Demanda Crescente do Setor Imobiliário
A alteração na composição das fontes de financiamento não diminui a importância histórica da poupança, mas evidencia que ela sozinha não consegue mais suprir as demandas de um setor que se expandiu de forma notável nos últimos anos. Gargiolli salienta que a própria indústria da construção civil dobrou de tamanho no período em análise, o que naturalmente exigiu a busca por novas fontes de capital.
“Não acredito que a poupança vai acabar. Essa análise fica um pouco distorcida. Mas a verdade é que, se a gente pegar só a indústria de construção civil, só a incorporação, ela mais que dobrou de tamanho nesse intervalo de tempo. A poupança foi capaz de prover esse crescimento, mas não de forma totalitária. O mercado precisou achar outras maneiras de se financiar para a poupança não ser o limitador desse setor”, explicou o diretor da XP.
Como ilustração, ele menciona o desenvolvimento de empreendimentos de alto padrão, como os localizados na Faria Lima, em São Paulo. Nesses projetos, o financiamento exclusivo via poupança muitas vezes não se mostra suficiente, criando um nicho para os instrumentos do mercado de capitais. Para Gargiolli, é difícil conceber o futuro do setor imobiliário brasileiro sem a evolução contínua dessas estruturas.
Imagem: infomoney.com.br
Inovação Regulatória e o Amadurecimento do Setor
A transformação também se manifesta na capacidade de inovar em produtos e operações. Gargiolli lembra que, nos últimos anos, a indústria ganhou novas possibilidades regulatórias e operacionais. Entre elas, destacam-se o aluguel de cotas, contratos futuros, derivativos e mecanismos de recompra de cotas. Estes são instrumentos relativamente recentes que amplificam as oportunidades de atuação dos fundos, contribuindo para explicar o vasto potencial de amadurecimento que o setor ainda possui.
Desafios de Curto Prazo e Expectativas Macroeconômicas
Apesar do avanço estrutural da indústria, o cenário de curto prazo apresentou maiores obstáculos após a reversão das expectativas do mercado decorrente dos resultados eleitorais. Raphael Figueredo, estrategista de ações da XP, observou que as taxas de juros futuros reagiram intensamente ao resultado do primeiro turno, impulsionadas pela perspectiva de mudanças na política econômica. Contudo, após o segundo turno, houve uma reviravolta, e as taxas chegaram a ultrapassar os patamares pré-votação.
Segundo Figueredo, o mercado financeiro aguarda por sinais mais claros sobre a composição da equipe econômica e a direção da política fiscal do próximo governo. A deterioração das contas públicas, o elevado endividamento corporativo e o comprometimento da renda familiar são fatores que também contribuem para um ambiente de maior prudência.
O estrategista enfatiza que a desaceleração da atividade econômica e as pressões inflacionárias deverão moldar as decisões de investimento nos próximos meses. A XP projeta um crescimento de 1,7% para o Produto Interno Bruto (PIB) em 2026, com possibilidade de revisão para baixo. Além disso, a projeção para o Índice Nacional de Preços ao Consumidor Amplo (IPCA) para este ano foi elevada para 5,1%, impactada principalmente pela alta nos preços do petróleo e dos alimentos.
Figueredo conclui que “Se a gente tem uma Selic elevada, uma taxa de juros elevada, um ambiente inflacionário, a gente entra em um regime econômico de juros e inflação elevados, que faz com que a gente vá procurar ativos reais, ativos que proporcionem rendimentos mais previsíveis.” Nesse contexto, a XP tem priorizado empresas e ativos caracterizados por baixa alavancagem, forte geração de caixa e distribuição consistente de dividendos.
Confira também: Investir em Imóveis na Região dos Lagos
Em suma, o cenário do financiamento imobiliário no Brasil está em plena mutação, com o mercado de capitais e seus instrumentos como FIIs e CRIs assumindo a dianteira na provisão de recursos. Compreender essas dinâmicas é fundamental para investidores e para o próprio desenvolvimento do setor. Continue acompanhando nossas análises na editoria de Economia para se manter atualizado sobre as tendências do mercado.
Crédito da imagem: Divulgação