A crise no plano de saúde se tornou uma realidade assustadora para muitas pequenas empresas, exemplificada pela situação de Jen Chan e sua esposa, Emily, em Atlanta. No ano passado, Jen foi diagnosticada com uma forma agressiva de câncer de mama, desencadeando uma jornada de cirurgias, quimioterapia e radioterapia, acompanhada pela incerteza sobre a eficácia do tratamento.
Inicialmente, houve um vislumbre de esperança. Em abril, Jen celebrou o que parecia ser o término de seu exaustivo tratamento, tocando o sino da ala de quimioterapia com um sorriso radiante, enquanto a equipe médica a aplaudia com pompons cor-de-rosa. Acreditava-se que o pior havia passado, e a vitória sobre a doença estava próxima.


Contudo, a realidade se impôs com exames subsequentes que revelaram a presença de células cancerígenas nos gânglios linfáticos de Jen, indicando a necessidade de mais um ano de quimioterapia. Paralelamente a este novo desafio de saúde, surgiu outro golpe significativo para o casal e seu negócio.
Crise Plano de Saúde Impacta Pequenas Empresas de Atlanta
Durante uma das sessões de tratamento, Emily recebeu um e-mail alarmante de Trey Wilson, seu corretor de seguros. A mensagem, que começava com um preocupante “Emily, eu não sei o que você vai fazer a respeito disso”, anunciava um aumento substancial nos custos do seguro. Jen e Emily são coproprietárias do JenChan’s, um popular restaurante chinês e pizzaria no bairro de Cabbagetown, em Atlanta, e do Mikkelson’s Market, um mercadinho no bairro vizinho de Reynoldstown. O corretor informou que as despesas com seguro dobrariam, não apenas para Jen e para um funcionário que havia sofrido um acidente, mas para toda a equipe.
Um Desafio Generalizado para Pequenas Empresas
A experiência de Jen e Emily Chan ilustra uma crise comum enfrentada por pequenas empresas nos Estados Unidos: o dilema entre oferecer seguro saúde para atrair e manter talentos, além de proteger os colaboradores de desastres financeiros, e o aumento drástico dos custos quando uma doença grave ou um acidente ocorre. Jen Chan expressou a frustração, mencionando que nem mesmo cônjuges ou dependentes podem ser incluídos no plano, e que a cobertura se restringe apenas aos funcionários em tempo integral, excluindo até mesmo o filho do casal.
Pesquisas do setor corroboram essa dificuldade. Apenas cerca de um terço dos restaurantes nos EUA consegue oferecer cobertura de seguro, e pequenas empresas geralmente dispõem de poucas opções acessíveis. Scott Bierman, vice-presidente de assuntos governamentais da Associação de Restaurantes da Geórgia, destacou que nove em cada dez de seus membros são pequenas empresas, e a maioria não tem condições de arcar com os custos de um seguro. “O seguro costuma ser um obstáculo intransponível para pequenas empresas como restaurantes”, afirmou Bierman, “Muitos dos nossos funcionários gostariam de oferecer essa opção, mas simplesmente não conseguem arcar com os custos.”
O Cenário Desafiador do Setor de Restaurantes
A situação é ainda mais complexa no setor de hotelaria, onde os trabalhadores estão entre os profissionais com menor cobertura de seguro saúde. Um relatório de 2021 do Departamento de Estatísticas do Trabalho dos EUA revelou que apenas 32% desses profissionais possuem um plano de saúde, em contraste com 77% de todos os trabalhadores do setor privado. Essa disparidade evidencia a vulnerabilidade de uma parcela significativa da força de trabalho.
Para o corretor Trey Wilson, que atua predominantemente com pequenas empresas, o aumento súbito e insustentável das taxas de seguro não é uma novidade. “Com certeza, esta não é a primeira vez que as taxas disparam entre meus clientes de restaurantes”, disse Wilson. “Às vezes, acontecem situações terríveis em que, infelizmente, os preços dobram, o que é péssimo. Mas o que podemos fazer?”
Um Sistema de Saúde Questionável
A preocupação com os custos dos planos de saúde tem sido a principal dor de cabeça das pequenas empresas nas últimas quatro décadas, conforme a Pesquisa de Seguros para Pequenas Empresas de março, realizada pela Federação Nacional de Empresas Independentes (NFIB). Dados da NFIB indicam que, entre os pequenos empregadores que oferecem planos de saúde, 98% acreditam que os altos custos tornarão essa prática insustentável nos próximos cinco a dez anos. Emily Chan, em declaração, ressaltou a urgência de uma reformulação: “Nossa história mostra que realmente precisamos repensar como funciona o sistema de saúde neste país”.
A Escalada dos Custos para os Chans
A experiência dos Chans ilustra a gravidade da situação. Consideram a oferta de seguro para funcionários em tempo integral um benefício essencial, apesar de os custos terem triplicado há quatro anos. Em 2024, para tentar mitigar o aumento da crise no plano de saúde para pequenas empresas, os Chans adicionaram uma taxa opcional de 4% nas contas dos clientes para contribuir com o plano de saúde. Contudo, essa medida gerou ameaças de morte após a reclamação de um cliente nas redes sociais. A história repercutiu, e a comunidade se mobilizou em apoio ao casal. Embora a taxa de 4% tenha sido mantida, ela está “longe” de cobrir o custo total, segundo Emily.
O valor do seguro do restaurante JenChan’s oscila mensalmente, dependendo das solicitações de indenização dos funcionários. Atualmente, nove colaboradores estão cobertos, com outros a serem adicionados em breve. No ano passado, os Chans pagavam uma média de US$ 491 por mês por funcionário. Em seguida, esse custo saltou para uma média anual de US$ 1.135 por pessoa. Somente em junho, devido às recentes demandas, a conta individual disparou para mais de US$ 2.400, totalizando US$ 21.868,71 — um valor quase quatro vezes superior ao aluguel do restaurante. “As coisas mudaram completamente para nós”, declarou Emily Chan.
Luta por Cobertura e a Falta de Opções
Mesmo com o seguro, a luta por cobertura é constante. A seguradora de Jen, por exemplo, não aprovou um medicamento de imunoterapia prescrito pelo médico, forçando-a a optar por um tratamento alternativo. Emily descreveu as frustrações: “Não consigo nem dizer quantas vezes fiquei andando de um lado para o outro ao telefone com a seguradora ou com o nosso representante… Estamos passando pelo diagnóstico mais devastador que já recebemos na vida, e o médico nos diz: ‘Isso é o melhor que podemos fazer por vocês’, e a gente começa a depositar esperança nisso, e aí a seguradora diz: ‘Que pena’. E aí, na nossa cabeça, a gente pensa: ‘Então, não estamos recebendo o melhor tratamento?’ É muito difícil.”
A tentativa de Emily de encontrar uma apólice mais barata esbarrou na recusa de outras seguradoras, devido ao histórico de sinistros do JenChan’s. O corretor Wilson explicou que é exatamente essa situação que torna “incrivelmente difícil” para restaurantes, por mais que desejem, oferecer seguro. Larry Levitt, vice-presidente executivo de políticas de saúde da KFF, um grupo de políticas de saúde, salientou que a principal limitação é a falta de boas opções. “Normalmente, a única opção ‘acessível’ que as pequenas empresas têm é contratar um plano de saúde autofinanciado ou parcialmente autofinanciado”, disse Levitt. Nesses planos, a Lei de Acesso à Saúde não impede que as taxas sejam baseadas no histórico médico do grupo, o que concentra o risco em poucas pessoas para pequenas empresas. O plano dos Chans é parcialmente autofinanciado, o que, segundo Levitt, parece atrativo quando os funcionários são saudáveis, mas “não é um bom negócio” se alguém adoecer.
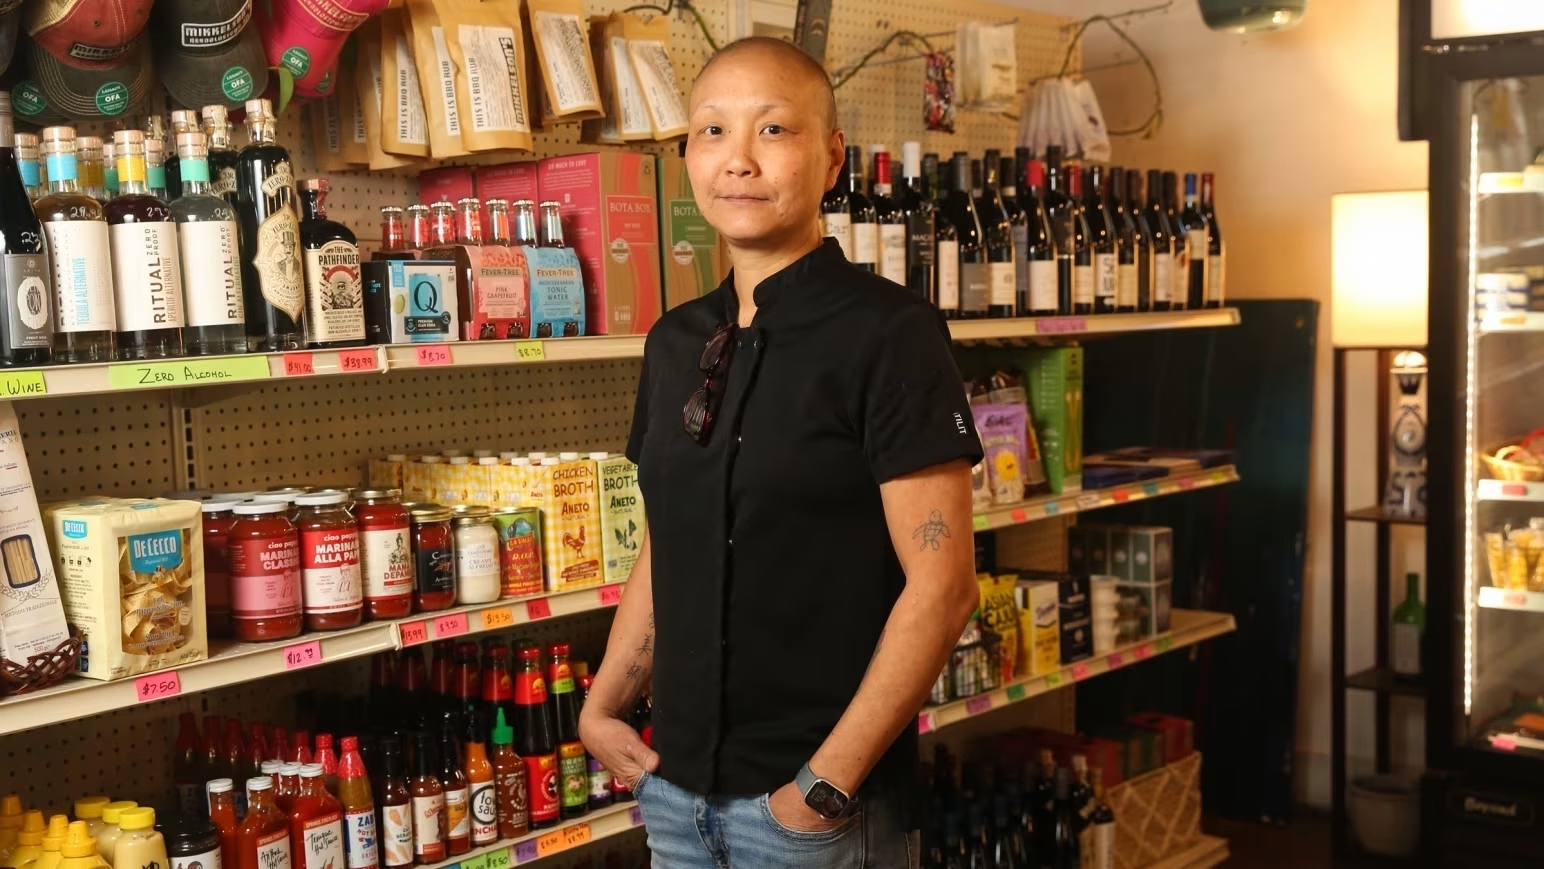
Imagem: cnnbrasil.com.br
A Ajuda Inestimável da Comunidade
Diante das contas médicas altíssimas e dos custos proibitivos do seguro, cancelar o plano de saúde não era uma opção, pois significaria interromper o tratamento vital de Jen e a cobertura da equipe. Emily Chan, então, buscou uma solução criando uma campanha no GoFundMe. Os Chans contavam com uma vantagem crucial que muitos pequenos empresários não possuem: clientes leais e uma comunidade unida. Mais de 1.700 pessoas contribuíram, arrecadando mais de US$ 128.000. Heather Anderson, uma cliente assídua, e sua esposa, fizeram uma doação, destacando o espírito comunitário que os Chans cultivam.
Emily Chan sempre desejou que o restaurante tivesse a atmosfera da “casa da vovó favorita”, com paredes de tijolos decoradas com fotos de família, Polaroids de clientes e mensagens positivas. A fidelidade ao restaurante e ao mercado cresceu graças a iniciativas acolhedoras, como as “Segundas-feiras de Mahjong” e um “Cartão Gay do Mês do Orgulho LGBTQIA+” que oferece descontos. O Mikkelson’s Market se tornou um ponto de encontro, onde vizinhos compartilhavam notícias e desfrutavam de cafés e biscoitos. “Eles criaram uma comunidade para todos nós, então é claro que nossa comunidade os apoiaria”, afirmou Anderson.
Courtney Kovanis e sua esposa também apoiaram a campanha, emocionados com o reconhecimento dos Chans pelo bairro de Reynoldstown com um prêmio por seu trabalho comunitário. Kovanis destacou que a campanha não visava apenas o tratamento de Jen, mas também o seguro saúde para os funcionários, demonstrando o caráter dos proprietários. “O setor de serviços é muito difícil, e eles estão dando suporte aos seus funcionários. Contribuir é o mínimo que eu poderia fazer”, acrescentou.
O Problema Sistêmico da Dívida Médica
A arrecadação por financiamento coletivo dos Chans, embora bem-sucedida, expõe um problema sistêmico maior: a doença pode ser financeiramente devastadora, mesmo com cobertura de saúde, levando a uma espiral de dívidas. Allison Padilla-Goodman, diretora executiva da Giving Kitchen, uma organização de Atlanta que apoia trabalhadores de restaurantes em crise, enfatizou que não se trata de uma falha pessoal. Pesquisas da Gallup de março de 2025 revelam que cerca de 30 milhões de americanos contraíram empréstimos para pagar cuidados médicos, com estimativas de US$ 74 bilhões emprestados somente em 2024. Mais de um quarto dos adultos americanos tinham dívidas médicas em 2025, segundo o Urban Institute.
Antes da campanha no GoFundMe, os Chans acumulavam cerca de US$ 12.000 em dívidas do primeiro ciclo de tratamento de Jen e US$ 60.000 em contas médicas pendentes. Com o tratamento estendido por mais um ano, o valor total ainda era incerto. “O seguro de saúde já é bastante limitado, e os cálculos são brutais”, disse Padilla-Goodman. O salário médio de um garçom nos EUA, inferior a US$ 17 por hora, geralmente não permite economias para despesas médicas inesperadas. A maioria dos funcionários de restaurantes também não tem direito a licença médica remunerada. Maxx Reginello, gerente de piso do JenChan’s, teve que se afastar após um acidente de bicicleta, mas teve a sorte de ter seguro e recebeu apoio via GoFundMe dos Chans para suas despesas.
Persistência e Esperança
Jen Chan continua em quimioterapia e precisará de tratamento até o final do ano. Após usar os fundos do GoFundMe para cobrir as contas médicas e de seguro, os Chans ainda conseguiram criar uma “conta poupança saúde” para os funcionários, garantindo cobertura para franquias ou despesas inesperadas. Emily e Jen Chan optaram por contar sua história para alertar que os problemas com o seguro que quase levaram o JenChan’s à falência ameaçam pequenas empresas em todo o país. Eles afirmam que não desistirão de oferecer seguro aos seus funcionários e disponibilizaram um link em seu site para que as pessoas possam contribuir com esses custos.
“Somos muito afortunados por nossa comunidade ter vindo cuidar de nós, e continuaremos a cuidar deles”, disse Emily Chan. “Mas o seguro coloca muitas empresas como a nossa em uma situação terrível. Acho que nossa história mostra que realmente precisamos repensar como funciona o sistema de saúde neste país. Ou perderemos muitas outras empresas como a nossa.” O trabalho continua, e os Chans organizaram um Jantar de Gala para a Esperança, em agradecimento aos apoiadores e para arrecadar fundos para a Cozinha Solidária. O sucesso do evento, com tanta participação que o casal passou a maior parte do tempo cozinhando, evidenciou a força de sua comunidade. “Sinceramente, acho que o evento falou por si só”, concluiu Emily.
Confira também: Investir em Imóveis na Região dos Lagos
A saga do JenChan’s e de seus proprietários destaca a urgência de debater a sustentabilidade dos sistemas de saúde e o impacto direto nas pequenas empresas e seus colaboradores. Para mais informações sobre desafios econômicos e empreendedorismo, continue acompanhando as análises e notícias em nossa seção de Economia.
Crédito da imagem: Rebecca Carmen, Austin Steele/CNN