O acordo entre Brasil e Espanha para a tributação de super-ricos foi formalizado em 10 de novembro de 2026, com a assinatura de um memorando de entendimento. Este documento representa um passo significativo na ampliação da colaboração entre os dois países, focando na formulação e aprimoramento de políticas tributárias direcionadas a indivíduos de alto patrimônio. A iniciativa visa solidificar a arrecadação sobre grandes fortunas, fomentando sistemas fiscais mais equitativos e atuando no combate à concentração de renda e riqueza.
A ambição por trás deste convênio transcende as fronteiras bilaterais, buscando mobilizar outras nações em torno de uma articulação global sobre o tema da justiça fiscal. A meta é criar uma frente internacional que promova debates e soluções conjuntas para um desafio que muitos governos consideram urgente: garantir que os sistemas tributários sejam justos para todas as camadas da população.


Brasil e Espanha Assinam Acordo para Tributar Super-Ricos
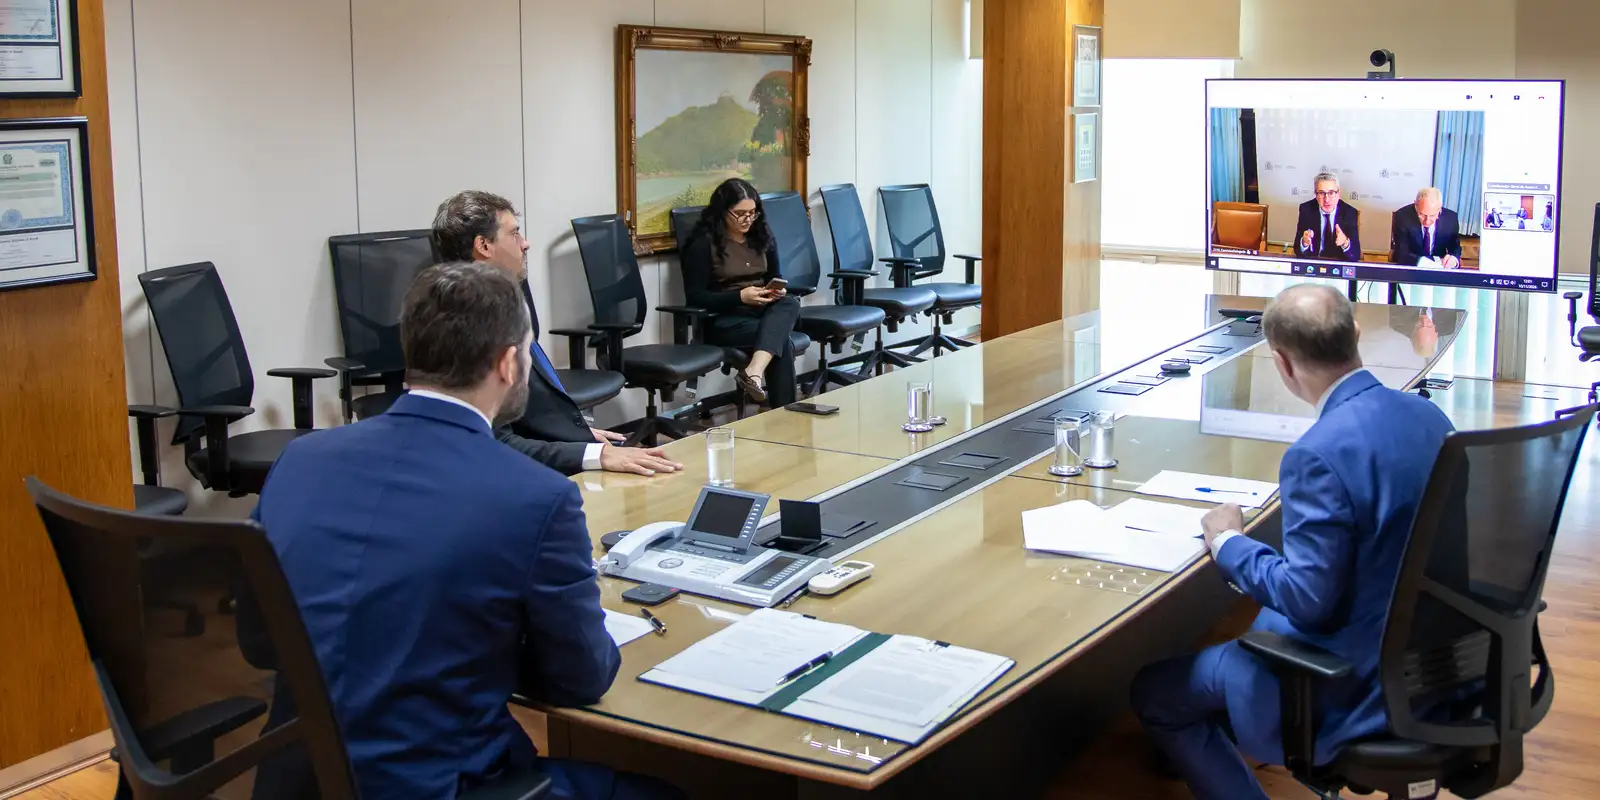
O memorando foi selado pelos ministros da Fazenda do Brasil, Dario Durigan, e da Espanha, Arcadi España, em uma cerimônia que marcou o compromisso mútuo. As medidas contempladas pelo acordo englobam o intercâmbio de informações e conhecimentos técnicos, bem como a realização de estudos conjuntos para aprofundar a compreensão sobre a tributação de grandes patrimônios e suas implicações.
As Bases do Memorando de Entendimento
Além das frentes de estudo e troca de informações, o acordo também estabelece um diálogo contínuo sobre reformas tributárias. Brasil e Espanha se comprometem a fortalecer suas atuações em organismos internacionais de grande relevância, como a Organização das Nações Unidas (ONU) e a Organização para a Cooperação e Desenvolvimento Econômico (OCDE). O objetivo é levar a discussão sobre a progressividade fiscal para fóruns globais, buscando um consenso e ações coordenadas.
É fundamental destacar que o memorando define uma agenda de cooperação, mas não impõe a criação imediata de novos impostos nem obriga as nações signatárias a modificar suas legislações fiscais. A autonomia de cada governo para decidir suas próprias políticas tributárias permanece intacta, assegurando que quaisquer alterações serão fruto de decisões internas e soberanas.
O Conceito de Super-Ricos e o Debate Global
O termo “super-ricos” refere-se a indivíduos que detêm vastos volumes de patrimônio, abrangendo desde dinheiro e bens imóveis até participações em empresas, ações e diversos investimentos. Embora não exista um valor universalmente aceito para definir com precisão essa categoria, o debate sobre a tributação desse grupo ganhou força, especialmente durante a presidência do G20 pelo Brasil em 2024.
Naquela ocasião, o governo brasileiro apoiou a proposta do economista francês Gabriel Zucman, que sugere um imposto mínimo global de 2% sobre patrimônios que excedam US$ 100 milhões. A essência dessa discussão reside na progressividade fiscal, um princípio que defende que cidadãos com maior capacidade econômica devem contribuir proporcionalmente mais para o financiamento das despesas estatais. Na prática, a pauta busca analisar se os sistemas tributários atuais conseguem distribuir a carga fiscal de maneira justa entre as diversas faixas de renda e patrimônio.
Um dos argumentos centrais levantados pelos governos brasileiro e espanhol é a observação de que, dependendo da estrutura tributária de cada país, indivíduos com grandes fortunas podem, paradoxalmente, acabar pagando proporcionalmente menos impostos do que trabalhadores e outras categorias de menor renda. Essa distorção é um dos principais motivadores para a busca por reformas e pela cooperação internacional.
O Apelo pela Justiça Fiscal
A defesa da cooperação internacional foi reiterada pelo ministro Dario Durigan, que enfatizou a necessidade de um enfrentamento global para a questão. “É simplesmente inaceitável que os super-ricos continuem pagando proporcionalmente menos impostos e a cooperação internacional é um pilar indispensável para construirmos sistemas tributários mais justos e equilibrados”, declarou o ministro brasileiro durante a assinatura do documento. Durigan também salientou a relevância da parceria com o governo espanhol para ampliar o debate sobre justiça fiscal em âmbito mundial.
Por sua vez, o ministro espanhol Arcadi España reforçou o posicionamento, afirmando: “É impossível haver justiça social se não garantirmos que os grandes patrimônios contribuam de maneira equitativa”. España ressaltou ainda que a colaboração entre os governos de Pedro Sánchez e Luiz Inácio Lula da Silva tem o potencial de fortalecer a discussão sobre justiça tributária em outros importantes fóruns internacionais, consolidando a pauta como uma prioridade global.
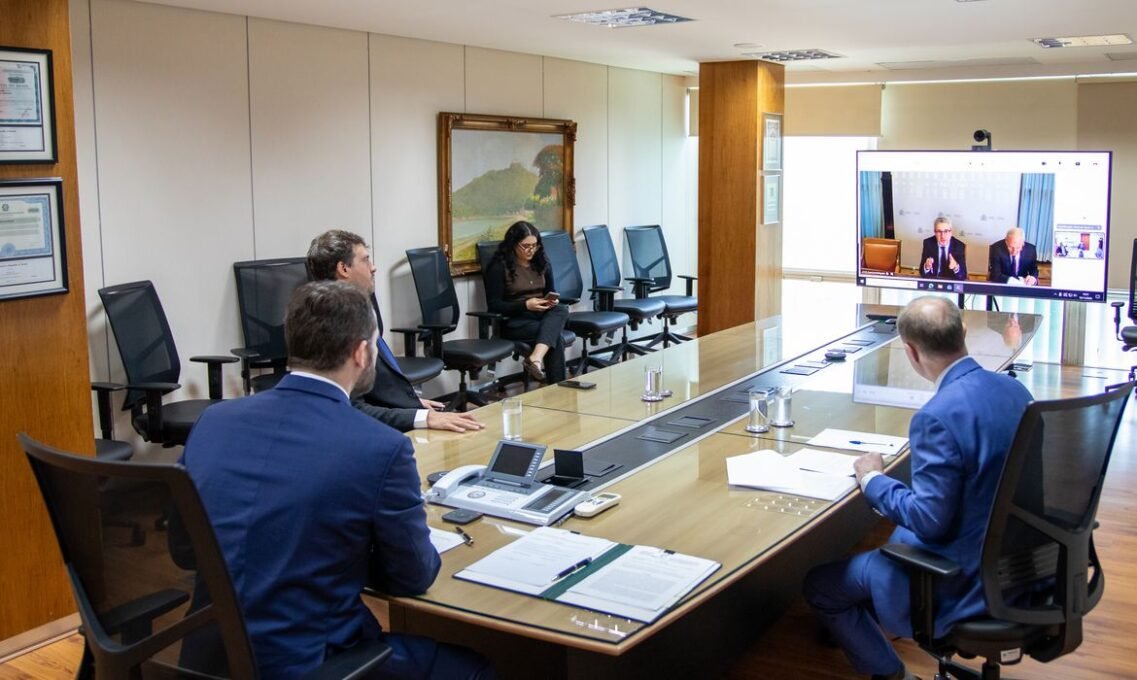
Imagem: agenciabrasil.ebc.com.br
Eixos da Cooperação Bilateral
O memorando de entendimento delineia oito frentes prioritárias de cooperação entre Brasil e Espanha. O propósito é fomentar o compartilhamento de experiências, o desenvolvimento de pesquisas e a identificação de soluções inovadoras para tornar a tributação mais progressiva. Os compromissos incluem:
- Reformas Tributárias: Impulsionar estudos e propostas fundamentadas em evidências que visem aprimorar a progressividade dos sistemas fiscais de ambos os países.
- Intercâmbio Técnico: Promover a aproximação entre pesquisadores, especialistas e gestores públicos para discutir a fundo políticas de tributação sobre renda e patrimônio.
- Acesso a Dados: Debater a viabilidade da utilização de microdados administrativos fiscais, protegidos por regras de sigilo, para calcular com maior precisão a carga tributária efetivamente paga pelos mais ricos.
- Revisão de Políticas: Criar oportunidades para que Brasil e Espanha avaliem mutuamente suas experiências tributárias e identifiquem potenciais áreas de aperfeiçoamento.
- Compartilhamento de Informações: Trocar conhecimentos sobre tendências globais e experiências relevantes relacionadas à tributação de grandes fortunas.
- Atuação Internacional: Fortalecer a coordenação e a cooperação nos debates promovidos pela ONU e pela OCDE acerca da tributação de pessoas com elevados patrimônios.
- Democracia e Desenvolvimento: Expandir as discussões sobre a inter-relação entre justiça fiscal, a robustez das democracias e o desenvolvimento sustentável.
- Cooperação Institucional: Promover a realização de reuniões, seminários, oficinas e atividades de capacitação direcionadas a servidores públicos envolvidos na área.
A discussão sobre o acesso a microdados fiscais é um ponto crucial, pois essas informações, quando empregadas de forma responsável e resguardadas por rigorosas regras de sigilo, possibilitam análises mais detalhadas da distribuição de renda e do impacto dos impostos em diferentes estratos econômicos. Tal abordagem permite que os governos aprimorem os estudos sobre as chamadas alíquotas efetivas, que representam a fatia real da renda ou do patrimônio destinada ao pagamento de tributos, considerando as especificidades de cada contribuinte. Para mais informações sobre iniciativas de transparência e cooperação fiscal em nível internacional, a Organização das Nações Unidas oferece recursos valiosos em sua plataforma de capacitação tributária global.
Articulação Internacional e Perspectivas Futuras
Esta nova parceria entre Brasil e Espanha é uma continuidade de uma iniciativa apresentada pelos dois países em 2025, durante a 4ª Conferência Internacional sobre o Financiamento ao Desenvolvimento, que ocorreu em Sevilha. Naquela ocasião, foi impulsionada a Plataforma de Ação de Sevilha (SPA, na sigla em inglês), um mecanismo voltado especificamente para a cooperação internacional na discussão da tributação de indivíduos com patrimônios muito elevados.
A proposta da SPA é congregar nações e instituições em torno do desenvolvimento de ações multilaterais que promovam a justiça tributária e contribuam para o cumprimento dos Objetivos de Desenvolvimento Sustentável estabelecidos pelas Nações Unidas. Em abril de 2026, os ministros de ambos os países reafirmaram esse compromisso durante um encontro em Barcelona, no contexto da 4ª Cúpula em Defesa da Democracia, reforçando a importância da agenda para ambos os governos.
Validade e Implicações Legais do Acordo
O memorando terá uma validade inicial de três anos, com a possibilidade de renovação mediante um novo acordo entre Brasil e Espanha. É importante sublinhar que o documento estabelece claramente que a cooperação delineada não gera obrigações no âmbito do Direito Internacional.
Isso significa que, embora o compromisso formalize uma robusta agenda de diálogo e colaboração, ele não impõe aos países a adoção compulsória de medidas tributárias específicas. Eventuais modificações na forma de cobrança de impostos sobre grandes patrimônios dependerão, portanto, de decisões internas de cada governo, respeitando sempre suas respectivas legislações e autonomias constitucionais.
Confira também: Investir em Imóveis na Região dos Lagos
Em suma, o acordo entre Brasil e Espanha representa um marco na busca por uma maior justiça fiscal e pela redução da desigualdade. Ao estabelecer uma agenda de cooperação para a tributação dos super-ricos, os países abrem caminho para debates mais profundos e para a construção de sistemas tributários mais progressivos. Continue acompanhando as análises e notícias sobre economia e política em nossa plataforma para se manter informado sobre este e outros importantes desdobramentos que moldam o cenário nacional e internacional.
Crédito da imagem: Washington Costa/MF